4个涨停板。连续4天,股价从20块不到一口气拉到28.45元,市值两天膨胀16亿。
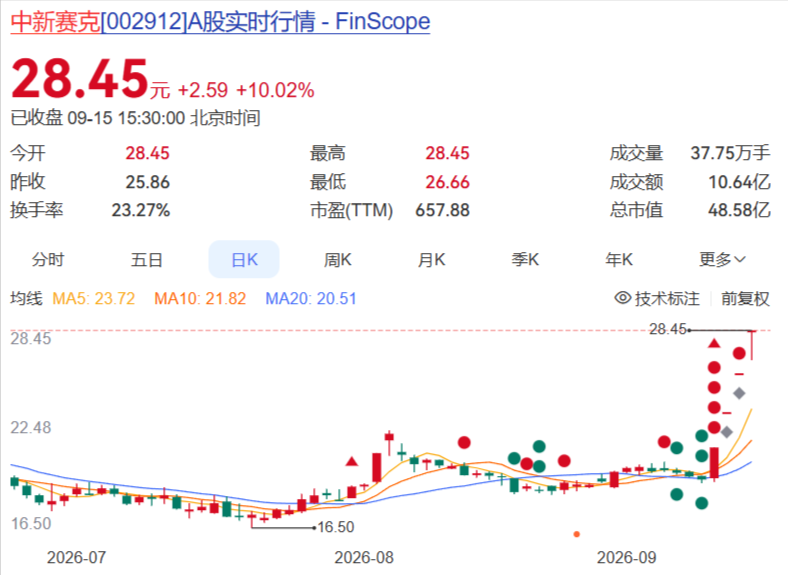
与此同时,这家公司上半年净利润亏损1.29亿,现金流净流出1.42亿,毛利率从七成滑到不足57%,市盈率——657倍。
这就是深圳市中新赛克科技股份有限公司(002912.SZ)此刻的处境:基本面的烂摊子摆在那儿,资金的狂欢却一浪高过一浪。概念是新的,故事是好听的,但现实很骨感。
一、基本面:增收不增利,亏得还更大了
先泼一盆冷水,把上半年财务数据摊开来看。
| 营业收入 | 2.35亿元,同比+3.96% |
| 归母净利润 | -1.29亿元,同比下降92.38% |
| 扣非净利润 | -1.32亿元,同比下降86.92% |
| 经营活动现金流 | -1.42亿元(去年同期+0.89亿) |
| 毛利率 | 56.99%,同比下降18.6个百分点 |
说白了:收入微微涨了一点,但亏得比去年惨得多。亏损扩大的原因不是需求崩了,而是三个坑同时踩中。
坑一:低毛利外购产品暴增126%
为了拿下大项目,公司集成了一大批第三方软硬件,毛利率只有几个点的那种。上半年外购设备收入同比增长126%,占总营收近三成。成本增幅49%,是收入增幅的12倍,直接把整体毛利率砸下来18个百分点。
坑二:人民币升值,汇兑损失约2000万
公司有大量美元资产,上半年人民币对美元持续升值,汇兑损失直接把财务费用从-0.87亿拽到+1.16亿,一来一回差了2个亿。
坑三:回款慢,应收账款和存货双双飙升
大项目采购付款到期了,但销售回款跟不上。应收账款增至3.20亿,存货增至2.91亿,现金流从净流入0.89亿直接变成净流出1.42亿。账上有风险,流动性也在收紧。
公司也承认了:上半年确实不好过,但这是外部宏观环境和业务结构调整叠加的结果,主业需求没有崩塌。说得没错,但”没崩塌”≠”健康”。
二、谁是推手:AI安全概念的三重催化
基本面一塌糊涂,股价却连拉四个板,背后是近期A股最热的”AI安全”概念在作祟。这波行情的燃料,来自三个方向。
1. 政策催化:国家网络安全宣传周开幕
2026年国家网络安全宣传周9月14日在山东济南开幕,会上发布了《人工智能安全治理框架》3.0、《2026年人工智能技术赋能网络安全应用测试结果》等重磅文件,政务、金融、能源等关键行业的合规采购窗口再次打开。
2. 产业催化:海外AI厂商被迫加码安全投入
Anthropic等头部大模型厂商呼吁放缓前沿AI模型迭代速度,同時呼吁建立独立第三方AI安全核查机制。这直接带动英伟达、Palantir、Booz Allen Hamilton等海外安全公司加大投入,全球AI安全赛道景气度抬升,传导到A股,带动整个网络安全板块情绪升温。
3. 个股催化:中新赛克的”AI WorkForce”故事
中新赛克的核心逻辑是:依托多年网络可视化技术积累,叠加AI能力,推出AI WorkForce平台,面向政企客户提供AI应用场景开发、智能体部署及AI安全治理等服务。公司将产品体系重构为”网络可视化与响应矩阵 + AI WorkForce + 业务应用”三层,听起来很完整,很有想象空间。
| 但公司自己都说了(9月11日公告): AI应用产品尚处于商业化起步阶段, 该类产品营收占上半年总收入不超过2%。 公司滚动市盈率494倍,行业均值仅58倍, 估值严重偏离基本面,提醒投资者理性决策。 |
三、估值:657倍PE,市场到底在买什么?
截至9月15日收盘,中新赛克股价28.45元,对应滚动市盈率657.88倍。总市值48.6亿元,流通市值46.15亿元。
行业对比:软件和信息技术服务业平均市盈率约58倍,中新赛克的估值是行业均值的11倍有余。放在整个A股市场,这个PE也能排进最贵的那一档。
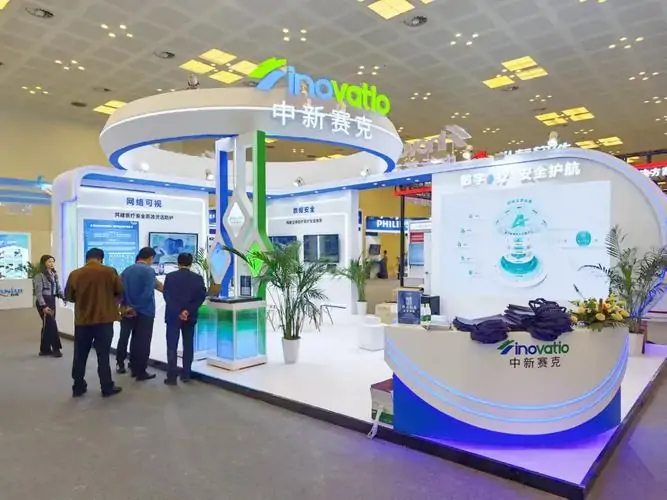
但仔细看这家公司,你会发现它的真实业务结构是:
- 宽带网产品(流量采集探针):第一大收入来源,运营商骨干网数据采集,毛利率较高,需求稳定
- 移动网产品:信号采集分析,新增无人机/低空信号侦测模块,布局低空经济,但规模还小
- 网络内容安全:海内外均有落地,亚非拉海外市场是增量,但竞争激烈
- 数据运营产品:大数据平台、AI中台,面向政企数字化,增速尚可
- 数据与网络安全 / AI WorkForce:最被市场关注的故事,但营收占比不超过2%
换句话说:市场在用一个年营收2亿多、净利润亏损1.3亿的小公司,去买一个”AI安全时代核心标的”的远景。这个远景有没有可能成真?有。但眼下,它只是一个故事。
四、多空分歧:资金在进场还是撤退?
更值得关注的是:股价连续涨停期间,融资融券数据却出现了罕见的背离。
| 两融数据透露的信号 9月14日融资余额2.82亿元,较前日小幅增加461万 但近4个交易日融资余额累计减少467万,环比下降1.63% 也就是说:股价拉升时,融资客在减仓 龙虎榜显示机构净卖出1071万元 营业部席位合计净买入2612万元——游资接力,散户接盘? |
股东数据也有意思:9月10日股东户数22689户,较8月底减少321户,环比下降1.40%。筹码在集中,但减少幅度很有限,说明这波行情主要是游资和短线资金在驱动,大机构并没有大举进场。
五、风险提示:这几个坑不得不防
概念落地不及预期
AI WorkForce平台商业化尚处早期,营收占比不超过2%。如果市场对AI安全订单的预期落空,估值将面临大幅回调风险。
业绩持续亏损
上半年亏损1.29亿,亏损幅度同比扩大92%。政企项目制客户回款慢、资金占用高的特点短期内难以改变,全年扭亏压力极大。
资金面紧张
经营现金流转负,公司拟向银行申请不超过6亿元授信额度,中期取消分红。流动性偏紧是真实存在的压力。
股东减持压力
控股股东一致行动人(广东红土、南京红土等)已累计减持169.8万股,占总股本0.99%,仍在按计划推进减持,高位减持风险不可忽视。
运营商客户收入下滑
运营商行业收入同比大降22.78%,如果主要客户预算收缩,将直接影响宽带网产品这一核心收入来源的稳定性。
估值回归风险
当前PE 657倍远超行业均值,历史上A股高估值个股在概念退潮后出现30%~50%回调的案例比比皆是。
写在最后:普通投资者该怎么办
中新赛克是一家有技术底子的公司,网络可视化赛道本身逻辑清晰,深圳国资背景也给了它一定的资源禀赋。如果AI安全行业真的进入业绩兑现期,它确实有参与的可能。
但眼下,这更像是一场情绪驱动的短期博弈:概念够热、盘子够小、游资够活跃,四个涨停板就是这么来的。
对于普通投资者,有几点忠告:
- 不要在连续涨停后追高。四个板之后进去,本质上是在接别人已经赚了一波的筹码
- AI WorkForce 2%的营收占比,意味着”AI安全龙头”这个标签目前只是标签,不是事实
- 重点关注明年一季报:届时可以验证AI安全产品是否有实质性订单落地,这才是关键节点
- 如果看好网络安全板块,同行业还有深信服、奇安信、启明星辰等规模更大、业绩更扎实的标的,胜率可能更高
一句话:中长期逻辑可能有,但短期已经是泡沫化的纯情绪炒作。看看就好,别真的把”故事”当”事实”来买。
【免责声明】本文仅供参考,不构成投资建议。股市有风险,入市需谨慎。数据来源于公司公告及公开市场信息,截至2026年9月15日收盘。
