2026年9月 | mRNA原料酶龙头深度拆解
9月16日,89.25元。
这不是某个妖股的昙花一现,而是近岸蛋白688137在这轮mRNA行情里的最新注脚。
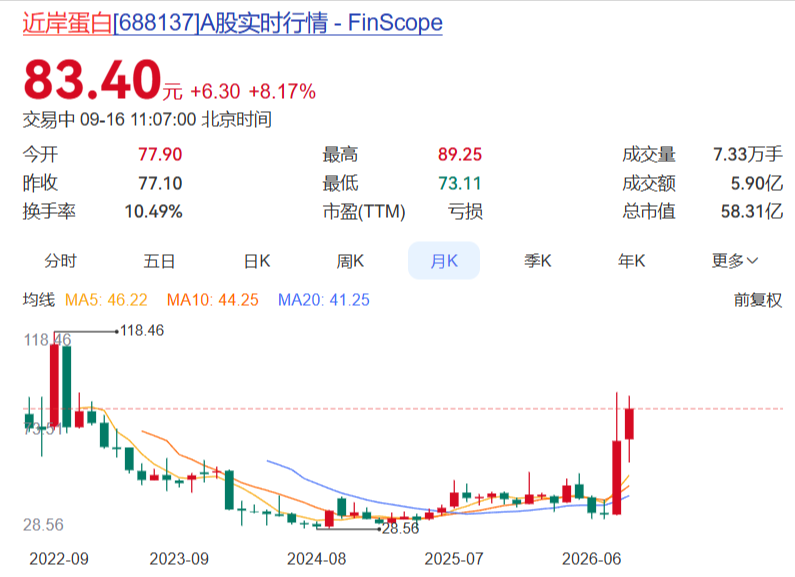
很多人可能还没反应过来这家公司是干嘛的——国内mRNA原料酶的龙头,2022年9月在科创板上市,发行价106.19元。三年过去了,股价腰斩过、挣扎过,现在又被Moderna的一纸公告点燃了。
有意思的点就在这里:这家公司在亏损,但市值已经干到了58亿。动态市盈率?不存在的,因为没有利润可以算。58亿的估值,全靠市场对mRNA这个赛道的想象力在撑。
今天把这个公司好好拆一拆。不吹不黑,只说事实。
一、这波行情到底是怎么起来的?
直接导火索很明确:8月下旬,Moderna宣布其mRNA癌症疫苗三期临床取得成功。
这条消息在资本市场引发的连锁反应几乎是立竿见影的——整个mRNA产业链的上市公司,股价集体起飞。近岸蛋白作为国内mRNA原料酶的核心标的,自然成了这波行情里的”香饽饽”。
具体的行情节奏是这样的:
8月20日 20cm涨停,行情正式启动;
9月上旬 持续震荡上行,多次冲击高点;
9月14日 再度20cm涨停,登上龙虎榜。当日营业部资金大幅净买入7324.89万元,单日换手率13.03%,成交6.48亿元;
9月15日 高位震荡,成交量放大,主力资金转为净流出;
9月16日 盘中大幅波动,最高触及89.25元,振幅超过20%。
科创板的股票本来就±20%涨跌幅限制,但一天之内振幅超过20%,这种波动率放在任何市场都算是高风险品种。
从资金结构来看,这轮行情游资主导的特征非常明显。龙虎榜上清一色是营业部席位,机构专用席位几乎看不到。与此同时,融资余额近期也在抬升——有杠杆资金进场了。高位+杠杆,这个组合意味着什么?波动会被放大,下跌的时候也会很疼。
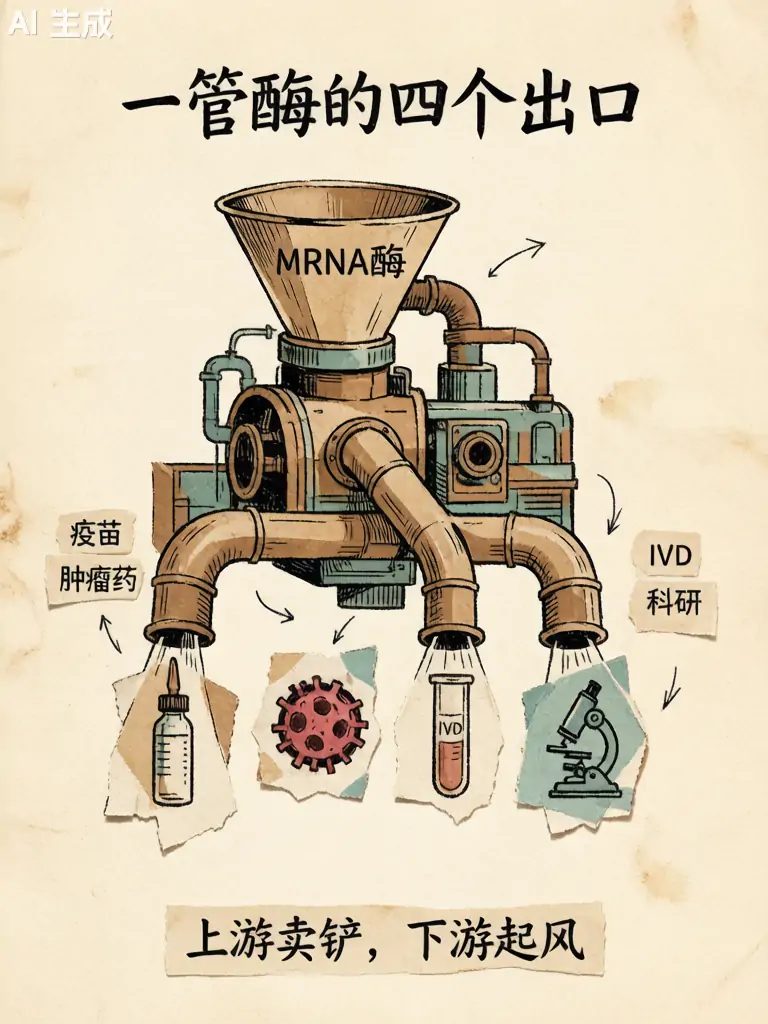
图1:一管酶的四个出口
二、先搞清楚:这家公司到底是干什么的?
近岸蛋白的核心业务,总结成一句话就是:给mRNA药物提供原料酶。
具体来说,公司的产品线覆盖这么几个方向:
mRNA原料酶及试剂 T7转录酶、加帽酶、质粒线性化酶等——这是mRNA疫苗和药物合成的核心原料,也是公司最被市场看好的板块;
靶点及因子类蛋白 用于创新药筛选、细胞治疗和科研用细胞因子;
重组抗体 IVD诊断抗体和药物研发抗体;
酶及科研试剂 科研工具酶和试剂盒。
下游客户包括沃森生物、艾博生物、万孚生物、明德生物、雅培等药企、IVD企业和科研机构。
说白了,这家公司做的是mRNA药物的上游生意。mRNA赛道能不能起来,直接决定了它的订单能不能起来。这也是为什么它的股价和Moderna的消息高度相关。
公司技术平台覆盖大肠杆菌、酵母、哺乳动物和昆虫细胞四大表达体系,累计开发了24000多种重组蛋白,具备GMP级蛋白生产能力。从技术储备来看,产品力不差。
图2:报表里的红色警报
三、说回财务:真实业绩是什么水平?
先把情绪放下,看看报表里的数字。
2025年年报
| 指标 | 数据 |
| 营业收入 | 1.46亿元,同比+14.80% |
| 归母净利润 | -7778万元(亏损) |
| 毛利率 | 67.12% |
2026年半年报(最新)
| 指标 | 数据 |
| 营业收入 | 7849.61万元,同比+8.88% |
| 归母净利润 | -2920.45万元(亏损扩大) |
| 毛利率 | 68.75% |
| 研发投入占营收比 | 43.42% |
| 经营现金流 | -2275.58万元(持续为负) |
| 资产负债率 | 6.56%(极低) |
看完这些数字,一个很清晰的画面就出来了:
毛利率维持在67-69%的水平,说明公司的产品本身是有竞争力的,上游原料的定价权也不差。但问题在于,收入规模太小,撑不住高额的研发和销售费用。
2026年上半年,营收增速已经回落到个位数(8.88%),但研发投入占营收比高达43.42%——挣一块钱,花四毛三在研发上。再加上销售费用,亏损扩大几乎是必然的结果。
更值得关注的是:营收增速在下滑。2025年还有14.80%,2026年上半年只剩8.88%了。如果这个趋势延续下去,收入端跑不赢费用端,亏损可能还会继续扩大。
四、最大的矛盾:股价和基本面到底在交易什么?
近岸蛋白现在的股价,本质上不是在交易公司的基本面,而是在交易一个远期的产业预期。
支持股价的核心逻辑是什么?
mRNA技术平台未来有巨大的应用空间,肿瘤疫苗、罕见病、传染病都可能成为爆款;
公司在国内mRNA原料酶市场的份额靠前,国产替代逻辑通顺;
毛利率高、产品力强,一旦下游商业化放量,业绩弹性很大。
但现实是什么样的?
公司连续亏损,2026年上半年亏损还在扩大;
营收增速已经回落到个位数;
国内mRNA药物大多还处于临床阶段,大规模商业化订单尚未兑现;
同赛道的义翘神州、百普赛斯已经实现盈利,近岸蛋白却还在亏损,却享受着比它们更高的估值溢价。
这个溢价,靠的是什么?靠的是市场对mRNA原料酶赛道的想象空间。它不是来自当下的业绩,而是来自对未来的赌博。
图3:游资快棋局
五、资金博弈的真实图景
从资金结构来看,这轮行情有几个值得关注的点:
第一,游资主导,非机构行情。龙虎榜清一色营业部席位,机构参与度低。这意味着行情的稳定性取决于游资的情绪和节奏,而不是基本面驱动。
第二,杠杆资金进场。融资余额近期抬升,杠杆资金在高位进场。高杠杆+高波动=放大亏损风险。
第三,中报机构持仓虽然占比高,但打新盘和被动配置盘占了大头。这些资金不代表机构一致看多,恰恰可能是随时会松动的筹码。
9月15日开始,主力资金已经从净买入转为净流出。这是一个值得警惕的信号。题材行情最怕的不是下跌,而是高位震荡后没有新资金接力。
六、后续要盯什么?
可能推动继续走强的信号
国内mRNA疫苗、肿瘤mRNA药物取得关键临床进展、申报上市;
公司拿到大额mRNA原料酶商业化订单,营收出现加速增长拐点;
海外客户订单落地、合成生物学相关业务放量。
需要警惕的风险信号
财报继续增收不增利,亏损进一步扩大;
mRNA相关题材整体情绪退潮;
原料赛道竞争加剧,产品价格下行;
科创板小票整体估值压缩。
七、最后说一句
近岸蛋白这轮行情的本质,是mRNA技术突破带来的预期行情,不是业绩行情。
短线:高波动、高换手,游资博弈,盈亏波动极大,不适合风险承受能力低的投资者;
中长线:核心看下游mRNA药物什么时候真正商业化落地,带来公司订单和业绩拐点。在拐点兑现之前,股价会反复受到消息面扰动。
投资这种标的,需要想清楚一件事:你到底是在做短线情绪博弈,还是在赌一个远期产业趋势?
这两件事的仓位管理、止损逻辑完全不一样。短线追高被套了不止损,中长线拿着不动却遭遇系统性退潮,都是很常见的死法。
现在市场对近岸蛋白的情绪,本质上是看好mRNA赛道的未来。但赛道是赛道,公司是公司。近岸蛋白当下的财务状况一点都不轻松:营收增速个位数、亏损持续扩大、研发投入吃掉大部分毛利。
真正能打破这个僵局的,只有一个:下游客户开始大规模商业化,带来真实的订单和营收增长。
在那之前,所有关于”mRNA龙头””国产替代””千亿市场”的叙事,都只是叙事。
声明:本文不构成投资建议。投资有风险,决策需谨慎。
